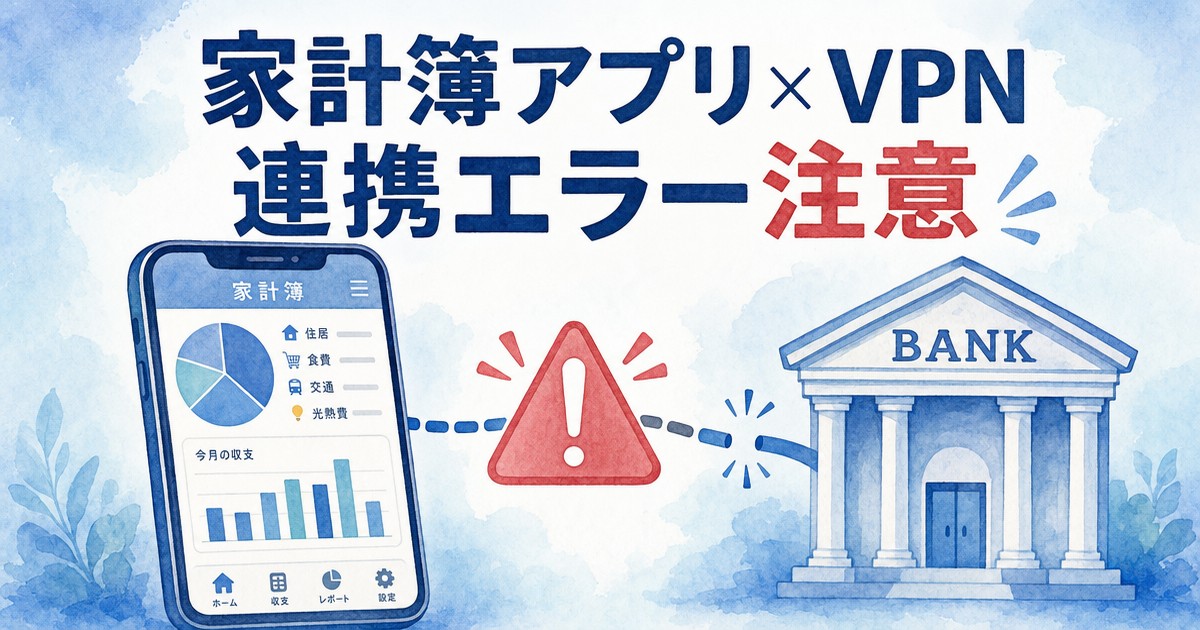
家計簿アプリの同期がある日突然止まった、という経験はありませんか。
実はその原因の多くがVPNにあります。金融機関側が接続地域の変化を不正アクセスの兆候とみなし、連携を一時的に止めてしまうケースが目立っています。
ここでは、なぜ連携エラーが起きるのか、どう付き合っていけば快適に使い続けられるのかを整理してお伝えします。仕組みを知っておけば、慌てず対処できるはずです。
家計簿アプリでVPNを使うとなぜ連携エラーが起きるのか?
金融機関がVPNを警戒する仕組みとは
金融機関側の定めるセキュリティ基準に沿った通信であることが、連携継続の前提になっています。
普段とは違う地域からのアクセスは、不正利用の可能性があるものとして扱われやすいためです。
マネーフォワードMEやZaimは銀行のシステムと直接つながる仕組みのため、この確認の影響を強く受けます。
| 状態 | 金融機関側の判断 |
| 普段と同じ地域から接続 | 通常のアクセスとして処理 |
| VPN経由で地域が変わる | 不正アクセスの兆候として警戒 |
| 短時間に複数回VPNを切り替える | より強く警戒される傾向がある |
実際に起きる具体的な同期エラーとは
資産の種類によって、連携が切れる際の出方にはそれぞれ違いがあります。
連携する仕組みがサービスごとに大きく異なるためです。
同期エラーの多くは一時的なもので、VPNをオフにするだけで元に戻ることがほとんどです。
- 銀行口座:連携が切断され、再認証を求められる
- クレジットカード:利用明細の更新だけが止まる
- 証券口座:取引履歴が一時的に表示されなくなる
- 暗号資産の取引所:ログイン自体が制限される場合がある
- ポイント運用サービス:残高の反映が一時的に遅れることがある
- 家計簿への手入力が必要になる期間が発生することもある
- 電子マネーの残高反映が遅れる場合もある
- 複数口座を持つ人ほど影響範囲が広がりやすい
いずれのケースも、資産そのものが失われるわけではないと考えられます。不安な場合は各サービスの窓口に確認しておくと安心です。
複数のサービスを併用している人ほど、こうした個別の違いをあらかじめ把握しておくと慌てずに済むようです。
エラーの表示を見た瞬間は焦るものですが、原因の切り分けさえできれば対処自体は難しくありません。
エラーを防いでスムーズに使うにはどうすればいいのか?
日常利用でVPNをオフにすべき場面とは
金融機関との連携を伴う操作を行うときは、事前にVPNをオフにしておくのが基本的な考え方です。
残高確認や入出金の記録更新など、日常のほとんどの操作がここに当てはまります。
朝の通勤中にアプリを開いたら全口座が同期できなくなっていた、というケースも見かけます。前夜にVPNを別の用事で使ったままだった、というオチだったようです。
- 連携操作の前に必ずVPNの状態を確認する
- 使い終えたVPNアプリは都度オフにする習慣をつける
- 同期できないときはまずVPNの状態を疑ってみる
- 複数のVPNを併用している場合はすべてオフにして確認する
- 症状が続く場合はアプリの再起動もあわせて試す
- それでも直らない場合は端末の再起動も試してみる
- 頻発する場合はアプリのサポート窓口に問い合わせる
- 同期状況はアプリ内の履歴画面でも確認できる
公共Wi-Fiから資産状況を確認する際の注意点とは
外出先での確認は自宅回線を優先し、フリーWi-Fiの利用は避けたほうが安全です。
資産情報という重い個人情報を扱うためです。公共Wi-Fiのリスクを踏まえると、通信を暗号化する目的でVPNを一時的に使う方法もあります。
ただし金融機関との連携操作は、事前にオフへ切り替えてから行うと安全です。この二段階の意識が、資産情報を守る土台になると考えられます。
- 外出先の確認は自宅回線を優先する
- 通信保護目的でVPNを使うときと連携操作は分けて考える
- 連携操作の前には必ずVPNをオフに切り替える
- 公共Wi-Fi利用時はアプリの自動同期をオフにしておく
- 不慣れなネットワークでは重要な操作をなるべく控える
- 心配な場合は自宅に戻ってから確認する選択肢も持っておく
- フリーWi-Fiよりモバイル回線のほうが安心な場面も多い
セキュリティ対策で押さえておきたいことは何か?
パスワード管理で押さえておきたいポイントとは
アプリ自体のログインパスワードが単純だと、そこから金融情報にたどり着かれてしまう恐れが残ります。
暗号化技術で守られていても、入口が弱ければ意味が薄れてしまいます。
資産額が大きい場合や不安が残る場合は、契約先の窓口に相談することもおすすめします。
- 他サービスと重複しない複雑なパスワードを設定する
- 可能な項目はすべて二段階認証を有効にする
- パスワード管理アプリを併用し、覚える負担を減らす
- 定期的にパスワードを見直し、使い回しがないか確認する
- ログイン通知が来る設定にして、不審なアクセスに気づけるようにする
- 不審な通知が届いたらすぐにパスワードを変更する
- 家族と共有する端末では自動ログインを避ける
- 公共の端末からはログインしない習慣をつける
すべてを頭の中だけで管理しようとすると、結局は使い回しに逃げてしまいがちなのかもしれません。
セキュリティ機能をどう比較するか
二段階認証や生体認証への対応状況は、見落とされがちですが重要な比較ポイントです。
設定画面を実際に開くと、想像より簡単に強化できる場合もあります。
比較項目が多く迷う場合は、最もよく使う金融機関への対応だけを基準に絞り込むと選びやすくなります。
| 比較項目 | 確認しておきたいこと |
| 二段階認証 | SMSやアプリ認証に対応しているか |
| 生体認証 | 指紋・顔認証でログインできるか |
| ログイン通知 | 不審なアクセス時に通知が届くか |
家族利用で気をつけることは何か?
家族と家計を共有する際の注意点とは
共有を始める前にルールを決めておくと、後々のトラブルを避けられます。
夫婦や家族間で支出状況を共有できる機能を使う家庭は増えています。個人の趣味に関する支出など、共有したくない項目がある場合はカテゴリ分けが有効です。
結婚や住宅購入といった節目では、支出の構造自体が変わることも多いようです。
- 共有する範囲と共有しない範囲を先に決めておく
- 個人の趣味に関する支出はカテゴリ分けで分離する
- 収入の一部を共通口座に入れて管理する方法もある
- 共有範囲は定期的に見直し、暮らしの変化に合わせて調整する
- 意見が分かれる場合は家計簿アプリの画面を見ながら話し合う
- 月に一度は家計簿を見ながら振り返る時間を設ける
- 子どもの有無やライフステージに合わせて見直す
- 共有アカウントの権限範囲も定期的に確認する
子どもの金融教育にどう活かせるか
お小遣い管理アプリは、子どもの金銭感覚を育てる手段になり得ます。
子ども自身に収支を記録させる家庭も増えているようです。
完璧を求めすぎず、記録に慣れてもらう程度の気持ちで見守るのがちょうどよいのかもしれません。
- 使いすぎを防ぐ上限設定を併用する
- 記録をもとに家族で振り返る時間を作る
- 決済のたびに保護者の確認が入る設定にする
- お小遣いの範囲内でやりくりする感覚を体験させる
- 年齢に合わせて任せる範囲を少しずつ広げていく
- 失敗も学びの一つとして受け止める姿勢を持つ
- アプリの操作は最初のうちは保護者が付き添って確認する
機種変更や解約で気をつけることは何か?
機種変更や譲渡の際に気をつけることは何か
機種変更や端末の譲渡前には、必ずログイン情報を削除しておくことが重要です。
情報が残ったままだと、次の利用者に金融情報が見えてしまう恐れがあるためです。
バックアップを取り忘れて、数年分の記録が消えてしまったという失敗談もあるようです。
- アプリのログイン情報を確実に削除する
- 連携している金融機関のアカウント連携を解除する
- 端末そのものも初期化してから譲渡する
- クラウドバックアップの設定も忘れずに確認する
- 譲渡後にログインできる状態が残っていないか再確認する
- 不要になった端末はできるだけ早めに処分・譲渡する
- 譲渡先が不明な場合は事前に初期化してから手放す
下取りやフリマアプリで手放す前には、必ず確認しておきたい工程です。
手間はかかりますが、この一手間が思わぬ情報漏えいを防ぐことにつながります。
解約や乗り換えで気をつけることは何か
解約前には必ず取引履歴をエクスポートしておくことをおすすめします。
アカウント削除とともに記録も消えるサービスが多いためです。機種変更のタイミングでバックアップを忘れ、数年分の記録が消えたという失敗談もあるようです。
老後資金の見積もりなど長期の振り返りにも、蓄積したデータは役立つと考えられます。
- 解約前に取引履歴をエクスポートしておく
- 機種変更前にはバックアップの有無を確認する
- 長期の振り返りに使うデータは定期的に保存する
- 乗り換え先のアプリで同じ形式のデータを読み込めるか確認する
- 解約手続きの完了通知は念のため保存しておく
- 乗り換え後もしばらくは旧アプリのデータを残しておく
- 比較検討中は両方のアプリを並行して使ってみるのもよい
家計簿・資産管理アプリをどう選べばいいのか?
連携できる金融機関の幅をどう見るか
普段使っている銀行やカードへの対応状況が、まず確認すべき点です。
対応が少ないと、結局は手入力の手間が残ってしまうためです。フリーランスや個人事業主の場合は、事業用と個人用の口座を分けて登録できるかも確認しておきたいところです。
証券口座や事業用口座の連携は専門的になりやすいため、証券会社や税理士に相談しながら進めると安心です。
- 普段使っている銀行・クレジットカードに対応しているか
- 証券口座や暗号資産の取引所と連携できるか
- 事業用と個人用の口座を分けて登録できるか
- アプリの対応金融機関一覧を契約前に確認しておく
- 対応していない場合は手入力の手間も含めて検討する
- 複数のアプリを比較検討してから一つに絞り込む
- 迷ったときは口コミやレビューも参考にする
投資や暗号資産まで一元管理したい場合はどうすればいいのか
資産管理の範囲を広げたい場合は、証券口座や暗号資産まで対応した家計管理アプリを選ぶ必要があります。
すべてを一つの画面で見渡せることが、大きな利点になるためです。海外証券口座を利用する場合は、海外証券口座とVPNの関係もあわせて確認しておくと安心です。
暗号資産を扱う場合は、暗号資産ウォレットとVPNの関係のとおり、税務上の取り扱いが複雑になりやすいため専門家の情報を参照する姿勢が欠かせません。
| 比較の視点 | 確認しておきたいこと |
| 連携できる金融機関の数 | 普段使っている銀行・カードに対応しているか |
| 資産管理の範囲 | 証券口座や暗号資産まで一元化できるか |
| セキュリティ機能 | 二段階認証や生体認証に対応しているか |
まとめ:「家計簿・資産管理アプリとVPNの関係|連携エラーを防ぐ注意点」
家計簿アプリは、金融機関との信頼関係のうえに成り立つサービスです。
- 読み終えたいまなら、次にエラーが出たときの対処が頭に浮かぶはずです。
- VPNは便利な道具である一方、日常の連携操作とは相性がよくない場面が多いという特性を、まず知っておきたいところです。
連携エラーが少ないVPNを比較するを確認しておくと安心です。
| 場面 | VPNの使い方 |
|---|---|
| 金融機関との連携操作 | オフにしてから行う |
| 公共Wi-Fiでの資産確認 | 通信保護目的でオンも選択肢 |
| 家族との共有設定 | ルールを決めたうえで運用 |
| 証券口座など専門的な連携 | 専門家に相談しながら設定 |
| 子どものお小遣い管理 | 上限設定と見守りを併用 |
| 機種変更・端末の譲渡 | ログイン情報を事前に削除 |
どれが向くかは家庭ごとに違いますが、まずはVPNのオンオフを意識するところから始めてみましょう。
日々の記録が積み重なるほど、暮らし方に合った付き合い方が見えてくると考えられます。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。料金・サービス内容は変更される場合があるため、最新情報は必ず公式サイトにてご確認ください。
| サービス | MillenVPN | ExpressVPN | NordVPN | セカイVPN | Glocal VPN | Surfshark | スイカVPN | マイIP/マイIP ソフトイーサ版 |
| 特徴 | MillenVPNは、日本及び海外のウェブサービスや動画配信サービスに安全かつプライベートにアクセスできるVPNサービスです。ノーログポリシーを採用し、利用者の通信内容や使用状況を追跡しません。アプリを使った簡単接続で、日本法に基づくクリーンな運営が特徴です。同時に10台のデバイスで利用可能で、全世界の1,300台以上のVPNサーバーを通じて高速接続が提供されます。 | 世界105ヶ国に展開する超高速VPNサービス。ユーザーのIPアドレスを隠し、ネットワークデータを暗号化することでプライバシーとセキュリティを強化。無制限の帯域幅と超高速VPNサーバーにより、ストリーミングやオンラインゲームにも最適。全デバイス対応(Windows, Mac, iOS, Android, ルーターなど)。 | NordVPNは、個人情報を保護し、プライベートなインターネット体験を提供するVPNサービスです。世界中に6300台以上のVPNサーバーを持ち、高速な接続速度を提供します。特徴として、マルウェア保護、トラッカーと広告ブロッカー、ノーログポリシーがあり、1つのアカウントで最大10台のデバイスに対応します。また、日本語を含む多言語に対応しています。 | セカイVPNは、日本を含む複数国に設置されたVPNサーバーを利用して、各国のIPアドレスでインターネットに接続できるIP共有型のVPNサービスです。PPTP、L2TP、OpenVPN、IKEv2、OpenConnectに対応しており、各種OSやデバイスで利用可能です。また、最大3セッションまで同時接続が可能です。 | Glocal VPNは、日本のIPアドレスを付与することで海外からでも日本の動画サイトが視聴可能になるVPNサービスです。様々なデバイスに対応し、動画視聴に特化しており、安全で快適な通信速度を提供します。7日間のお試し期間があります。 | Surfsharkは、1つの契約で同時接続台数が無制限という点が最大の特徴のVPNサービスです。世界100ヶ国前後・4,500台以上のサーバーを展開し、ノーログポリシー、広告・マルウェアブロック機能(CleanWeb)、複数IPに同時接続できるMultiHopなどを備えています。業界でも最安クラスの料金設定で、家族やデバイスの多いユーザーに向いています。 | スイカVPNは、中国など通信規制の厳しい国からの利用実績が多い日本発のVPNサービスです。IKEv2、OpenConnect、L2TP、PPTPなど複数の接続方式に対応し、世界45都市・約50サーバーを展開。日本語サポート(平日10:00〜18:00)があり、固定IPが標準で付与されるため海外赴任者やビジネス利用にも向いています。 | マイIPは、回線を問わずどこからでも日本の固定IPアドレスが使えるインターリンクのVPNサービスです。テレワークでの社内システムへのIP制限アクセスや、海外からの日本向けサービス利用に活用できます。ソフトイーサ版は複数の固定IPに対応し、セキュリティが厳しい環境でも通しやすい方式を採用しています。 |
| 概要 | 月額プランは、2年契約で月額360円(税込396円)、1年契約で月額540円(税込594円)。ワンタイムプランもあり、7日間は580円(税込638円)、15日間は980円(税込1,078円)、30日間は1,580円(税込1,738円)です。全てのプランで30日間の返金保証があります。 | 月額プラン、6ヶ月プラン、12ヶ月プランあり。すべて30日間返金保証付き。 | 2年プランで月額460円(通常1,240円から74%割引)、加えて3ヶ月のサービス延長が含まれています。30日間の返金保証も提供されています。 | 初期費用は無料で、月額は1,100円(税込)です。サービスの無料体験期間は最大2ヶ月間あり、この期間内に退会すれば料金は発生しません。 | 1か月コース: 990円/月 6か月コース: 総額4,950円(月額約825円) 12か月コース: 総額9,350円(月額約779円) | Starter/One/One+の3プラン構成で、契約期間が長いほど割安。Starterは24ヶ月プランで月額288円、12ヶ月プランで月額468円、1ヶ月プランは月額1,428円。上位のOneは24ヶ月プランで月額318円。全プラン30日間返金保証付きで、iOS・Android・macOSでは7日間の無料トライアルも利用できます。 | 月払いは月額1,097円。長期プランほど割安で、3ヶ月1,048円/月、6ヶ月988円/月、1年938円/月、2年878円/月。公式サイト経由の初回契約には30日間返金保証が付きます(App Store経由は対象外)。 | マイIPは月額1,100円(税込)、マイIP ソフトイーサ版は固定IP1つあたり月額1,320円(税込)。初期費用は無料で、最大2ヶ月の無料体験期間があり、期間内の解約なら料金は発生しません。 |
| 運営会社 | AzPocket, Inc. | ExpressVPN | Nord Security | Interlink | 株式会社グローカルネット | Surfshark B.V.(オランダ) | 株式会社MAJ Tech | 株式会社インターリンク |
| 地域 | 全世界 | 全世界 | 全世界 | 日本、アメリカ、ドイツ、台湾、韓国、フランス、イギリス、タイ、インドネシア、ベトナム | 主に日本、ただしサーバーは日本を含む複数国に設置されています。 | 全世界(約100ヶ国) | 世界45都市(日本・アメリカ・イギリス・韓国・台湾など) | 日本(日本の固定IPアドレスを付与) |
| ポイント | 同時接続台数10台で、家の中のすべてのスマホ、タブレット、パソコンをカバーでき、しかも安い。 | ForbesやCnetなどの海外メディアでも紹介されています | 70%オフ+6か月間無料でだいぶお得に使える | 最大2ヶ月の無料体験が可能で、10カ国以上の国に接続可能 | 金融レベルのセキュリティで、リモートワークに適している接続スピードが魅力 | 同時接続台数が無制限なので、家族全員・デバイス何台でも1契約でカバーできる | 固定IPが標準付与され、日本語サポートあり。中国など規制の厳しい国での利用実績が豊富 | どこからでも日本の固定IPが使えるので、IP制限のある社内システムへのテレワーク接続に最適 |
| 詳細 |
 |
 |
 |
 |
 |
 |
 |
 |